Domain haftpflicht-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
haftpflicht-vergleichen.de um.
Sind Sie am Kauf der Domain
haftpflicht-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haftpflicht-vergleichen.de kaufen?
Habe ich Dreiphasen-Wechselstrom in meiner Wohnung?
Das kann ich nicht mit Sicherheit sagen, da ich keine Informationen über deine Wohnung habe. In den meisten Wohnungen wird jedoch einphasiger Wechselstrom verwendet. Dreiphasen-Wechselstrom wird normalerweise in industriellen oder gewerblichen Gebäuden eingesetzt. Du könntest jedoch einen Elektriker kontaktieren, um dies zu überprüfen. **
Wie kann man Gleichstrom in Dreiphasen-Wechselstrom umwandeln?
Um Gleichstrom in Dreiphasen-Wechselstrom umzuwandeln, wird ein Umrichter verwendet. Der Umrichter nimmt den Gleichstrom als Eingang und erzeugt mithilfe von Halbleitern wie Transistoren oder Thyristoren eine pulsierende Wechselspannung. Diese pulsierende Wechselspannung wird dann durch Filter und Glättungsschaltungen in eine sinusförmige Dreiphasen-Wechselspannung umgewandelt. **
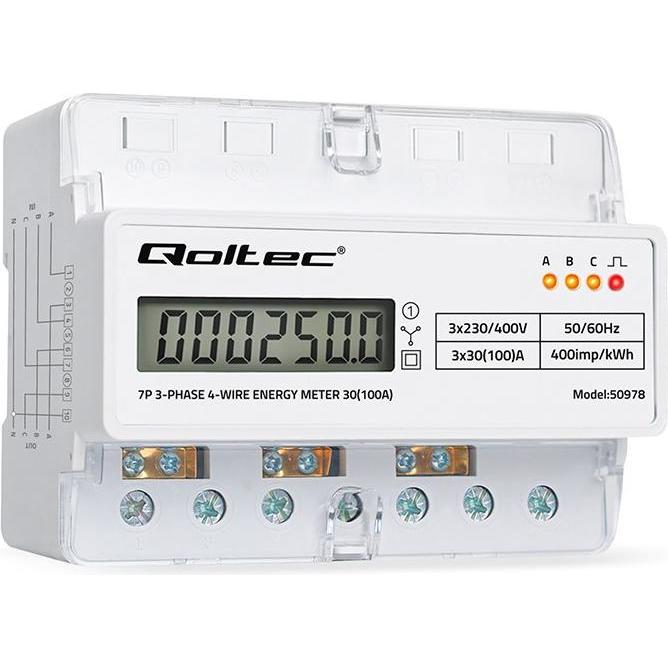
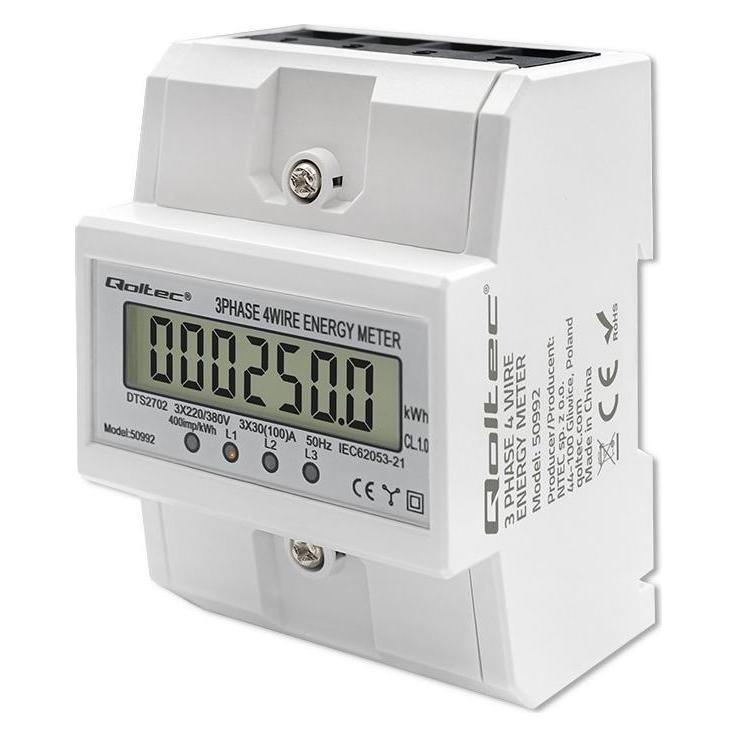
Ähnliche Suchbegriffe für Dreiphasen
Top-Angebote
Produkte zum Begriff Dreiphasen:
-
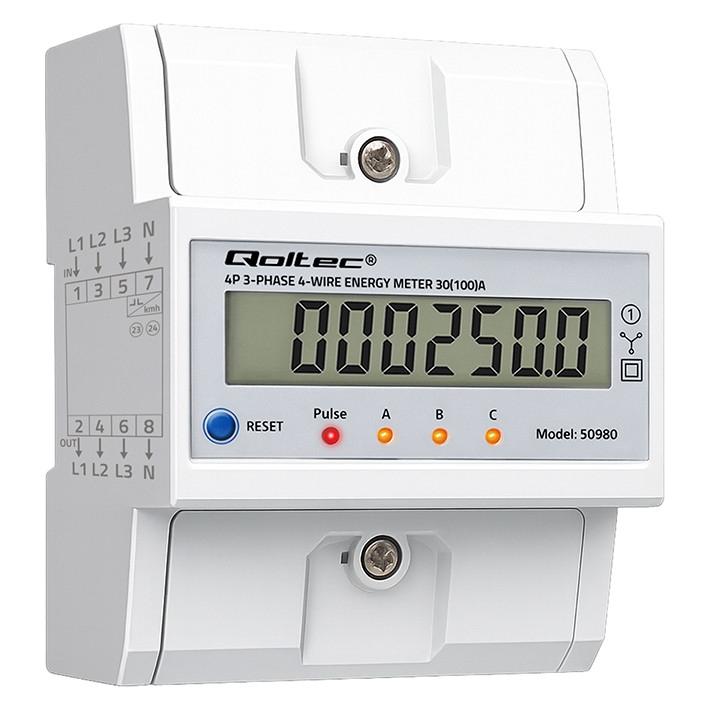
Janitza Electronic Dreiphasen-Stromwandler ASRD14 150#1503407Ausführung=3-phasiger StromwandlersatzPrimärer Bemessungsstrom In=150 ASekundärer Bemessungsstrom=5 ASekundäre Bemessungsscheinleistung=2,5 VAGenauigkeitsklasse=0.5Überstrombegrenzungsfaktor=FS 5Geeicht=neinMit Berührungsschutz=jaÖffnungsdurchmesser=13,5 mmSchnappbefestigung=jaMit Kupferschiene=neinAnzahl der Primäreingänge=3136,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
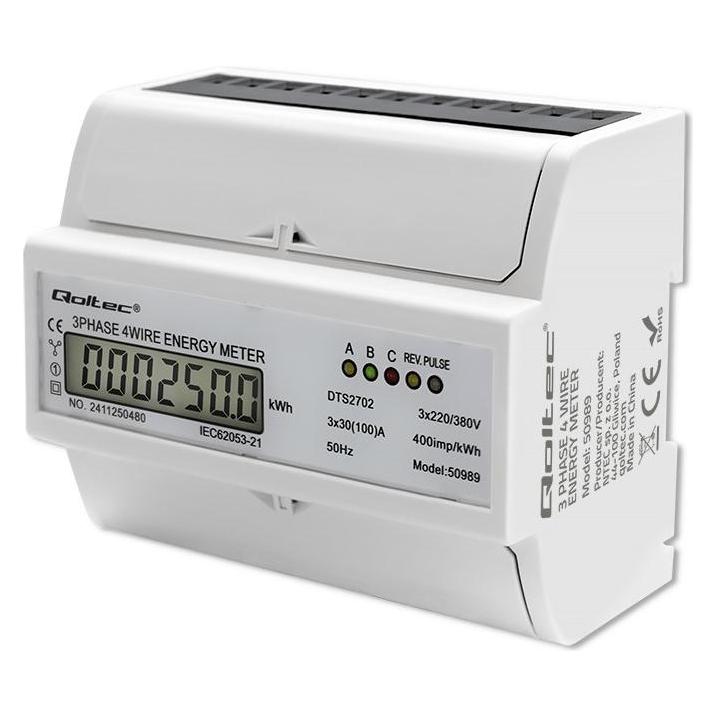
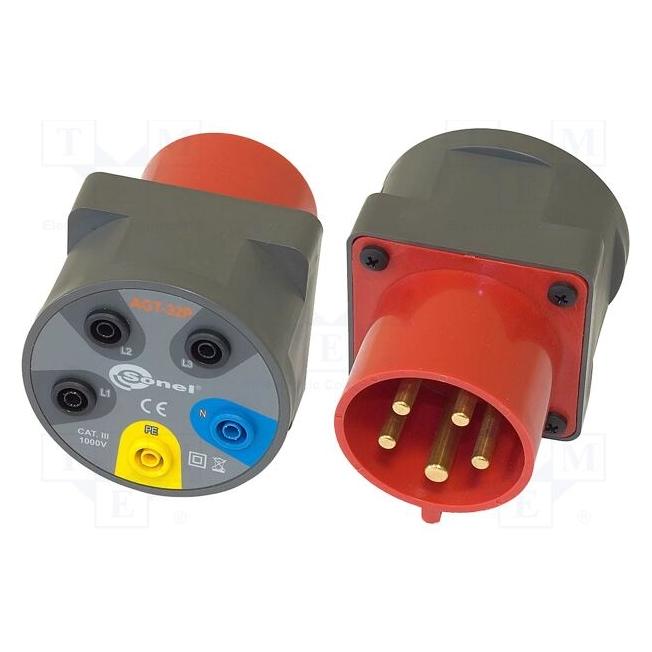

-
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **
-
Wie beeinflusst die Prämienhöhe die Entscheidungen von Versicherungsunternehmen und deren Kunden in Bezug auf Risikomanagement und Versicherungsschutz?
Die Prämienhöhe beeinflusst die Entscheidungen von Versicherungsunternehmen, da sie die Rentabilität der Versicherungspolicen beeinflusst. Höhere Prämien können dazu führen, dass Versicherungsunternehmen bestimmte Risiken ablehnen oder höhere Selbstbehalte verlangen, um ihre Gewinnmargen zu schützen. Kunden können aufgrund hoher Prämien entscheiden, bestimmte Versicherungsdeckungen zu reduzieren oder ganz auf Versicherungsschutz zu verzichten, was ihr Risiko erhöhen kann. Niedrigere Prämien können hingegen dazu führen, dass Kunden mehr Versicherungsschutz kaufen, während Versicherungsunternehmen möglicherweise mehr Risiken übernehmen, um wettbewerbsfähig zu bleiben. **
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
-
Welche Aspekte sollten Verbraucher bei der Prüfung von Versicherungsbedingungen besonders beachten, um einen umfassenden Versicherungsschutz zu gewährleisten?
Verbraucher sollten auf die Deckungssumme achten, um sicherzustellen, dass sie im Schadensfall ausreichend abgesichert sind. Zudem ist es wichtig, auf Ausschlüsse und Einschränkungen zu prüfen, um unerwartete Lücken im Versicherungsschutz zu vermeiden. Auch die Vertragslaufzeit, Kündigungsfristen und mögliche Selbstbeteiligungen sollten sorgfältig geprüft werden. **
Wie unterscheidet sich der Versicherungsschutz für Haftpflicht-, Hausrat- und Kfz-Versicherungen voneinander? Welche Risiken werden jeweils abgedeckt?
Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Hausratversicherung schützt vor Schäden an persönlichem Eigentum im Haus. Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an anderen Fahrzeugen ab. **
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
Top-Angebote
Produkte zum Begriff Dreiphasen:
-
Habe ich Dreiphasen-Wechselstrom in meiner Wohnung?
Das kann ich nicht mit Sicherheit sagen, da ich keine Informationen über deine Wohnung habe. In den meisten Wohnungen wird jedoch einphasiger Wechselstrom verwendet. Dreiphasen-Wechselstrom wird normalerweise in industriellen oder gewerblichen Gebäuden eingesetzt. Du könntest jedoch einen Elektriker kontaktieren, um dies zu überprüfen. **
-
Wie kann man Gleichstrom in Dreiphasen-Wechselstrom umwandeln?
Um Gleichstrom in Dreiphasen-Wechselstrom umzuwandeln, wird ein Umrichter verwendet. Der Umrichter nimmt den Gleichstrom als Eingang und erzeugt mithilfe von Halbleitern wie Transistoren oder Thyristoren eine pulsierende Wechselspannung. Diese pulsierende Wechselspannung wird dann durch Filter und Glättungsschaltungen in eine sinusförmige Dreiphasen-Wechselspannung umgewandelt. **
-
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **
-
Wie beeinflusst die Prämienhöhe die Entscheidungen von Versicherungsunternehmen und deren Kunden in Bezug auf Risikomanagement und Versicherungsschutz?
Die Prämienhöhe beeinflusst die Entscheidungen von Versicherungsunternehmen, da sie die Rentabilität der Versicherungspolicen beeinflusst. Höhere Prämien können dazu führen, dass Versicherungsunternehmen bestimmte Risiken ablehnen oder höhere Selbstbehalte verlangen, um ihre Gewinnmargen zu schützen. Kunden können aufgrund hoher Prämien entscheiden, bestimmte Versicherungsdeckungen zu reduzieren oder ganz auf Versicherungsschutz zu verzichten, was ihr Risiko erhöhen kann. Niedrigere Prämien können hingegen dazu führen, dass Kunden mehr Versicherungsschutz kaufen, während Versicherungsunternehmen möglicherweise mehr Risiken übernehmen, um wettbewerbsfähig zu bleiben. **
Ähnliche Suchbegriffe für Dreiphasen
-
Janitza Electronic Dreiphasen-Stromwandler ASRD14 150#1503407Ausführung=3-phasiger StromwandlersatzPrimärer Bemessungsstrom In=150 ASekundärer Bemessungsstrom=5 ASekundäre Bemessungsscheinleistung=2,5 VAGenauigkeitsklasse=0.5Überstrombegrenzungsfaktor=FS 5Geeicht=neinMit Berührungsschutz=jaÖffnungsdurchmesser=13,5 mmSchnappbefestigung=jaMit Kupferschiene=neinAnzahl der Primäreingänge=3136,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Janitza Electronic Dreiphasen-Stromwandler ASRD14 125#1503406Ausführung=3-phasiger StromwandlersatzPrimärer Bemessungsstrom In=125 ASekundärer Bemessungsstrom=5 ASekundäre Bemessungsscheinleistung=2,5 VAGenauigkeitsklasse=0.5Überstrombegrenzungsfaktor=FS 5Geeicht=neinMit Berührungsschutz=jaÖffnungsdurchmesser=13,5 mmSchnappbefestigung=jaMit Kupferschiene=neinAnzahl der Primäreingänge=3136,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Janitza Electronic Dreiphasen-Stromwandler ASRD14 100#1503405Ausführung=3-phasiger StromwandlersatzPrimärer Bemessungsstrom In=100 ASekundärer Bemessungsstrom=5 ASekundäre Bemessungsscheinleistung=2,5 VAGenauigkeitsklasse=1Überstrombegrenzungsfaktor=FS 5Geeicht=neinMit Berührungsschutz=jaÖffnungsdurchmesser=13,5 mmSchnappbefestigung=jaMit Kupferschiene=neinAnzahl der Primäreingänge=379,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
-
Welche Aspekte sollten Verbraucher bei der Prüfung von Versicherungsbedingungen besonders beachten, um einen umfassenden Versicherungsschutz zu gewährleisten?
Verbraucher sollten auf die Deckungssumme achten, um sicherzustellen, dass sie im Schadensfall ausreichend abgesichert sind. Zudem ist es wichtig, auf Ausschlüsse und Einschränkungen zu prüfen, um unerwartete Lücken im Versicherungsschutz zu vermeiden. Auch die Vertragslaufzeit, Kündigungsfristen und mögliche Selbstbeteiligungen sollten sorgfältig geprüft werden. **
-
Wie unterscheidet sich der Versicherungsschutz für Haftpflicht-, Hausrat- und Kfz-Versicherungen voneinander? Welche Risiken werden jeweils abgedeckt?
Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Hausratversicherung schützt vor Schäden an persönlichem Eigentum im Haus. Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an anderen Fahrzeugen ab. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.