Domain haftpflicht-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
haftpflicht-vergleichen.de um.
Sind Sie am Kauf der Domain
haftpflicht-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haftpflicht-vergleichen.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reuter, Dinah: Vergleichen, Messen, Schätzen - Größen im MathematikunterrichtVergleichen, Messen, Schätzen - Größen im Mathematikunterricht , Tragfähige Größenvorstellungen aufbauen Wie schwer sind 200 Gramm? Wer hat das größte Kinderzimmer? Kann ich so weit springen wie ein Floh? Und wie lang ist eigentlich ein Moment? Damit Kinder solche Fragen beantworten können, benötigen sie Größenvorstellungen. Die Bildungsstandards Mathematik erklären diese zu einem Ziel des Mathematikunterrichts in der Grundschule. Doch was sind "Größenvorstellungen"? Und wie kann eine Lehrkraft Kinder dabei unterstützen, sie auf- und auszubauen? Dieser Praxisband führt durch die Größenbereiche "Längen", "Geld", "Flächeninhalte", "Rauminhalte", "Zeit" und "Gewichte". Im Zentrum stehen die Kerntätigkeiten in der Auseinandersetzung mit Größen: das Vergleichen, das Messen und das Schätzen. Für den Aufbau von Größenvorstellungen sind die Beschäftigung mit diesen Aktivitäten sowie das Zusammenwirken mit Stützpunktwissen und Stützpunktvorstellungen entscheidend. Die Autorinnen erläutern zu jedem Größenbereich: Welche Besonderheiten gibt es in diesem Größenbereich? Welche Vorkenntnisse haben Kinder in unterschiedlichen Schuljahren? Welche diagnostischen Aufgaben können Lehrkräfte einsetzen, um den Lernstand in ihrer Klasse zu erheben? Wie kann der Unterricht gestaltet werden, damit die Kinder Größenvorstellungen aufbauen? In ausführlichen Unterrichtsmodulen finden die Leserinnen und Leser praxistaugliche Anregungen, wie Kinder durch Vergleichen, Messen und Schätzen tragfähige Größenvorstellungen entwickeln können. Der Band richtet sich an Lehrkräfte für Mathematik an Grundschulen, an Studierende, Referendarinnen und Referendare sowie an Personen, die in der Lehrerfortbildung tätig sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Reuter, Dinah~Schuler, Stephanie, Seitenzahl/Blattzahl: 240, Keyword: Flächeninhalte; Geldwerte; Gewichte; Größen; Lernstandserhebung; Längen; Messen; Rauminhalte; Schätzen; Stützpunktvorstellungen, Fachschema: Mathematik / Lehrermaterial, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: GRS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 233, Breite: 162, Höhe: 15, Gewicht: 432, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
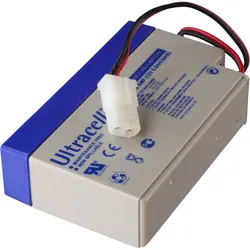
UL0.8-12 Ultracell Blei Akku 12 Volt 0,8Ah mit Kabel und AMP-Stecker (bitte unbedingt Stecker mit Ihrem vergleichen)Ultracell UL0.8-12 Blei Akku 12 Volt 0,8Ah mit Kabel und Stecker Anschluss AMP (bitte unbedingt Stecker mit Ihrem vergleichen) Bitte beachten: Stecker genau mit Ihrem Stecker vergleichen Blei-Akku für Haupt- und Notstromversorgung unterstützende Stromversorgung, nicht geeignet für zyklische Anwendungen Gehäusematerial ABS-Kunststoff, Lebenserwartung ca. 5 Jahre bei 20°C Bitte prüfen Sie vor der Bestellung genau die Maße Ihres AMP Steckers mit dem hier angegebenen Maßen ca. 22x11(14)x6(7)mm (bitte unbedingt Stecker mit Ihrem vergleichen) Technische Daten Ultracell UL0.8-12 : Hersteller Ultracell, Hersteller Bezeichnung UL 0.8-12, Spannung 12 V Maße LxBxH 96x25x62mm, Gewicht 360 Gramm, Anschluss AMP-Stecker Steckerabmessung 7,9 x 13,4 x 7,5 mm Lebenserwartung bis zu 5 Jahre bei 20°C h Die Ultracell Blei-Akkus zeichen sich durch ihre hohe Qualität, Zuverlässigkeit und Energiedichte aus. Keine Gasentwicklung, wartungsfrei, lageunabhängig zu Betreiben, auslaufsichere Konstruktion, hohe Lebensdauer bei geringer Selbstentladung ca. 3% pro Monat bei 25° C (bitte unbedingt Stecker mit Ihrem vergleichen)14,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
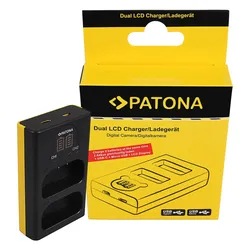
PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H. Technische Daten vor Kauf vergleichen.PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H Das PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H ist für die im Artikel genannten Akkutypen bzw. Gerätefamilien vorgesehen. Eine eindeutige Akku-Referenz und die passende elektrische Ladeausführung sind wichtiger als eine nur ähnliche Modellbezeichnung. Passend für / kompatible Geräte und Anwendungen Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H Technische Daten Hersteller / Marke: PATONA Produkttyp: Akku-Ladegerät Kompatible Modell- und Originalreferenzen DUAL, PANASONIC, DMW-BLJ31, LUMIX, DC-S1, DC-S1R, DC-S1H Produktmerkmale und Ausführung LCD-Anzeige, Dual-Ausführung Kompatibilität vor dem Kauf prüfen Akkubezeichnung, Zellspannung, Ladeverfahren, Steck-/Ladeschacht-Ausführung sowie Eingangsspannung und benötigtes Kabel/Netzteil vergleichen. Lieferumfang 1x PATONA Ladegerät14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reuter, Dinah: Vergleichen, Messen, Schätzen - Größen im MathematikunterrichtVergleichen, Messen, Schätzen - Größen im Mathematikunterricht , Tragfähige Größenvorstellungen aufbauen Wie schwer sind 200 Gramm? Wer hat das größte Kinderzimmer? Kann ich so weit springen wie ein Floh? Und wie lang ist eigentlich ein Moment? Damit Kinder solche Fragen beantworten können, benötigen sie Größenvorstellungen. Die Bildungsstandards Mathematik erklären diese zu einem Ziel des Mathematikunterrichts in der Grundschule. Doch was sind "Größenvorstellungen"? Und wie kann eine Lehrkraft Kinder dabei unterstützen, sie auf- und auszubauen? Dieser Praxisband führt durch die Größenbereiche "Längen", "Geld", "Flächeninhalte", "Rauminhalte", "Zeit" und "Gewichte". Im Zentrum stehen die Kerntätigkeiten in der Auseinandersetzung mit Größen: das Vergleichen, das Messen und das Schätzen. Für den Aufbau von Größenvorstellungen sind die Beschäftigung mit diesen Aktivitäten sowie das Zusammenwirken mit Stützpunktwissen und Stützpunktvorstellungen entscheidend. Die Autorinnen erläutern zu jedem Größenbereich: Welche Besonderheiten gibt es in diesem Größenbereich? Welche Vorkenntnisse haben Kinder in unterschiedlichen Schuljahren? Welche diagnostischen Aufgaben können Lehrkräfte einsetzen, um den Lernstand in ihrer Klasse zu erheben? Wie kann der Unterricht gestaltet werden, damit die Kinder Größenvorstellungen aufbauen? In ausführlichen Unterrichtsmodulen finden die Leserinnen und Leser praxistaugliche Anregungen, wie Kinder durch Vergleichen, Messen und Schätzen tragfähige Größenvorstellungen entwickeln können. Der Band richtet sich an Lehrkräfte für Mathematik an Grundschulen, an Studierende, Referendarinnen und Referendare sowie an Personen, die in der Lehrerfortbildung tätig sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Reuter, Dinah~Schuler, Stephanie, Seitenzahl/Blattzahl: 240, Keyword: Flächeninhalte; Geldwerte; Gewichte; Größen; Lernstandserhebung; Längen; Messen; Rauminhalte; Schätzen; Stützpunktvorstellungen, Fachschema: Mathematik / Lehrermaterial, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: GRS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 233, Breite: 162, Höhe: 15, Gewicht: 432, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.