Domain haftpflicht-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
haftpflicht-vergleichen.de um.
Sind Sie am Kauf der Domain
haftpflicht-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haftpflicht-vergleichen.de kaufen?
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reuter, Dinah: Vergleichen, Messen, Schätzen - Größen im MathematikunterrichtVergleichen, Messen, Schätzen - Größen im Mathematikunterricht , Tragfähige Größenvorstellungen aufbauen Wie schwer sind 200 Gramm? Wer hat das größte Kinderzimmer? Kann ich so weit springen wie ein Floh? Und wie lang ist eigentlich ein Moment? Damit Kinder solche Fragen beantworten können, benötigen sie Größenvorstellungen. Die Bildungsstandards Mathematik erklären diese zu einem Ziel des Mathematikunterrichts in der Grundschule. Doch was sind "Größenvorstellungen"? Und wie kann eine Lehrkraft Kinder dabei unterstützen, sie auf- und auszubauen? Dieser Praxisband führt durch die Größenbereiche "Längen", "Geld", "Flächeninhalte", "Rauminhalte", "Zeit" und "Gewichte". Im Zentrum stehen die Kerntätigkeiten in der Auseinandersetzung mit Größen: das Vergleichen, das Messen und das Schätzen. Für den Aufbau von Größenvorstellungen sind die Beschäftigung mit diesen Aktivitäten sowie das Zusammenwirken mit Stützpunktwissen und Stützpunktvorstellungen entscheidend. Die Autorinnen erläutern zu jedem Größenbereich: Welche Besonderheiten gibt es in diesem Größenbereich? Welche Vorkenntnisse haben Kinder in unterschiedlichen Schuljahren? Welche diagnostischen Aufgaben können Lehrkräfte einsetzen, um den Lernstand in ihrer Klasse zu erheben? Wie kann der Unterricht gestaltet werden, damit die Kinder Größenvorstellungen aufbauen? In ausführlichen Unterrichtsmodulen finden die Leserinnen und Leser praxistaugliche Anregungen, wie Kinder durch Vergleichen, Messen und Schätzen tragfähige Größenvorstellungen entwickeln können. Der Band richtet sich an Lehrkräfte für Mathematik an Grundschulen, an Studierende, Referendarinnen und Referendare sowie an Personen, die in der Lehrerfortbildung tätig sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Reuter, Dinah~Schuler, Stephanie, Seitenzahl/Blattzahl: 240, Keyword: Flächeninhalte; Geldwerte; Gewichte; Größen; Lernstandserhebung; Längen; Messen; Rauminhalte; Schätzen; Stützpunktvorstellungen, Fachschema: Mathematik / Lehrermaterial, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: GRS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 233, Breite: 162, Höhe: 15, Gewicht: 432, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
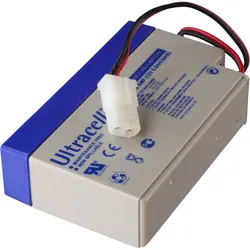
UL0.8-12 Ultracell Blei Akku 12 Volt 0,8Ah mit Kabel und AMP-Stecker (bitte unbedingt Stecker mit Ihrem vergleichen)Ultracell UL0.8-12 Blei Akku 12 Volt 0,8Ah mit Kabel und Stecker Anschluss AMP (bitte unbedingt Stecker mit Ihrem vergleichen) Bitte beachten: Stecker genau mit Ihrem Stecker vergleichen Blei-Akku für Haupt- und Notstromversorgung unterstützende Stromversorgung, nicht geeignet für zyklische Anwendungen Gehäusematerial ABS-Kunststoff, Lebenserwartung ca. 5 Jahre bei 20°C Bitte prüfen Sie vor der Bestellung genau die Maße Ihres AMP Steckers mit dem hier angegebenen Maßen ca. 22x11(14)x6(7)mm (bitte unbedingt Stecker mit Ihrem vergleichen) Technische Daten Ultracell UL0.8-12 : Hersteller Ultracell, Hersteller Bezeichnung UL 0.8-12, Spannung 12 V Maße LxBxH 96x25x62mm, Gewicht 360 Gramm, Anschluss AMP-Stecker Steckerabmessung 7,9 x 13,4 x 7,5 mm Lebenserwartung bis zu 5 Jahre bei 20°C h Die Ultracell Blei-Akkus zeichen sich durch ihre hohe Qualität, Zuverlässigkeit und Energiedichte aus. Keine Gasentwicklung, wartungsfrei, lageunabhängig zu Betreiben, auslaufsichere Konstruktion, hohe Lebensdauer bei geringer Selbstentladung ca. 3% pro Monat bei 25° C (bitte unbedingt Stecker mit Ihrem vergleichen)14,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
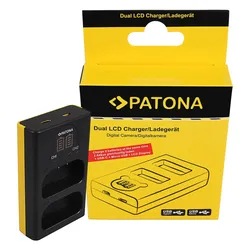
PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H. Technische Daten vor Kauf vergleichen.PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H Das PATONA Dual LCD USB Ladegerät für Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H ist für die im Artikel genannten Akkutypen bzw. Gerätefamilien vorgesehen. Eine eindeutige Akku-Referenz und die passende elektrische Ladeausführung sind wichtiger als eine nur ähnliche Modellbezeichnung. Passend für / kompatible Geräte und Anwendungen Panasonic DMW-BLJ31 Lumix DC-S1 DC-S1R DC-S1H Technische Daten Hersteller / Marke: PATONA Produkttyp: Akku-Ladegerät Kompatible Modell- und Originalreferenzen DUAL, PANASONIC, DMW-BLJ31, LUMIX, DC-S1, DC-S1R, DC-S1H Produktmerkmale und Ausführung LCD-Anzeige, Dual-Ausführung Kompatibilität vor dem Kauf prüfen Akkubezeichnung, Zellspannung, Ladeverfahren, Steck-/Ladeschacht-Ausführung sowie Eingangsspannung und benötigtes Kabel/Netzteil vergleichen. Lieferumfang 1x PATONA Ladegerät14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reuter, Dinah: Vergleichen, Messen, Schätzen - Größen im MathematikunterrichtVergleichen, Messen, Schätzen - Größen im Mathematikunterricht , Tragfähige Größenvorstellungen aufbauen Wie schwer sind 200 Gramm? Wer hat das größte Kinderzimmer? Kann ich so weit springen wie ein Floh? Und wie lang ist eigentlich ein Moment? Damit Kinder solche Fragen beantworten können, benötigen sie Größenvorstellungen. Die Bildungsstandards Mathematik erklären diese zu einem Ziel des Mathematikunterrichts in der Grundschule. Doch was sind "Größenvorstellungen"? Und wie kann eine Lehrkraft Kinder dabei unterstützen, sie auf- und auszubauen? Dieser Praxisband führt durch die Größenbereiche "Längen", "Geld", "Flächeninhalte", "Rauminhalte", "Zeit" und "Gewichte". Im Zentrum stehen die Kerntätigkeiten in der Auseinandersetzung mit Größen: das Vergleichen, das Messen und das Schätzen. Für den Aufbau von Größenvorstellungen sind die Beschäftigung mit diesen Aktivitäten sowie das Zusammenwirken mit Stützpunktwissen und Stützpunktvorstellungen entscheidend. Die Autorinnen erläutern zu jedem Größenbereich: Welche Besonderheiten gibt es in diesem Größenbereich? Welche Vorkenntnisse haben Kinder in unterschiedlichen Schuljahren? Welche diagnostischen Aufgaben können Lehrkräfte einsetzen, um den Lernstand in ihrer Klasse zu erheben? Wie kann der Unterricht gestaltet werden, damit die Kinder Größenvorstellungen aufbauen? In ausführlichen Unterrichtsmodulen finden die Leserinnen und Leser praxistaugliche Anregungen, wie Kinder durch Vergleichen, Messen und Schätzen tragfähige Größenvorstellungen entwickeln können. Der Band richtet sich an Lehrkräfte für Mathematik an Grundschulen, an Studierende, Referendarinnen und Referendare sowie an Personen, die in der Lehrerfortbildung tätig sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Reuter, Dinah~Schuler, Stephanie, Seitenzahl/Blattzahl: 240, Keyword: Flächeninhalte; Geldwerte; Gewichte; Größen; Lernstandserhebung; Längen; Messen; Rauminhalte; Schätzen; Stützpunktvorstellungen, Fachschema: Mathematik / Lehrermaterial, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: GRS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 233, Breite: 162, Höhe: 15, Gewicht: 432, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
-
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.